
볼린저밴드 중심선 매매법, 진짜 될까? (백테스트)
"상단을 찍은 뒤 중심선까지 내려오면 지지받는다"는 볼린저밴드 매매법을 한국 전 종목 5년치와 지수 26년치로 검증했습니다.
검증 요약표 과거 데이터 백테스트 · 비용 포함
- 기법 성과
- 20거래일 뒤 평균 −1.33%
- 그냥 보유
- 아무 날 매수 −0.58%
- 승률
- 오른 비율 39% (기준 42%)
- 표본
- 11만 6천여 건
숫자는 이 글 본문 결과에서 옮겼고, 계산 파일은 맨 아래 계산 근거에 있습니다.
결론"지지"라던 자리에서 산 종목은 아무 날이나 산 경우보다 평균이 더 나빴습니다. 상단에 사고 하단에 파는 지수 매매도 그냥 보유에 못 미쳤습니다.
1,000만원 모의 장부 선택 기간 기준 · 올해
2025년까지는 같은 규칙·같은 비용으로 다시 돌린 과거 재현(2021년 이전은 주 단위 점), 2026년부터는 모의 장부입니다. 2026-01-02에 장부가 새로 시작돼 그날 하루는 이어 붙인 자리입니다. 볼린저 중심선은(는) 종목 목록이 2025년 기준이라 과거로 늘리면 생존 편향·미래 정보가 섞여 2026-01-02부터만 보여 줍니다.
오늘 조건에 맞은 것 2026-10-30 종가 기준
- 중심선 닿은 상승 종목48종목20일선이 오르는 중에 저가가 중심선에 닿은 종목
국내 상장 2,634종목을 하루 한 번 계산합니다. 종목 이름은 공개하지 않습니다. 조건에 맞았다는 사실이 앞으로의 가격을 뜻하지 않습니다.
3줄 요약 — 결론부터
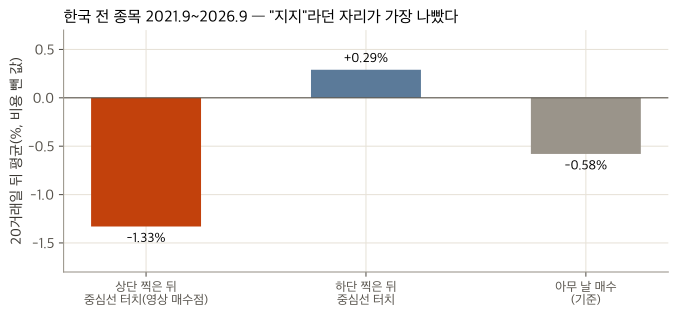
- 볼린저밴드 상단을 찍은 뒤 중심선까지 내려온 날 산 경우(11만 6천여 건), 20거래일 뒤 평균은 −1.33%로 아무 날이나 산 경우(−0.58%)보다 나빴습니다. 오른 비율도 39%로 기준(42%)보다 낮았습니다.
- 오히려 하단을 찍은 뒤 중심선에 닿은 경우가 +0.29%로 가장 나았습니다. 영상 설명과 반대 방향입니다.
- "상단 돌파에 사고 하단에 판다"는 지수 매매는 낙폭을 줄였지만, 미국 S&P500·나스닥100 26년에선 같은 비중만 들고 있던 경우보다도 수익이 낮았습니다.
영상이 말하는 것
함께 확인한 영상: 채널 「수익탐정사무소」, 「14만원 에서 100억을 만든 볼린저밴드 '진짜 매매법!'」(볼린저 상단 + 하락 추세선 동시 돌파 매수). "14만 원으로 100억"이라는 기록은 확인할 수 없어, 규칙만 떼어 검증했습니다.
이 기법을 다룬 다른 영상
-
 볼린저밴드로 매매타점 정확히 찾는 가장 강력한 매매법 TOP 3 (실제 100억 이상 만든 트레이더들이 사용하는 매매법)
코인필 - 쉽고 정확한 트레이딩 · 2023.09
-
 30분만에 볼린저 밴드 마스터하기 (초급부터 고급)
김직선 - 나스닥 트레이더 · 2025.07
-
 볼린저밴드 "진짜" 매매법 실전에서 알려드릴게요.
코사법 · 2024.11
유튜브 검색에서 이 기법을 다룬 영상 중 조회수·최근 순으로 골랐습니다. 영상 내용은 이 사이트의 검증 결과와 다를 수 있으며, 소개가 곧 내용에 대한 동의는 아닙니다.
우리가 검증한 방법
- 데이터 — 한국 주식 전 종목 2021년 9월 ~ 2026년 9월 일봉(상장폐지 종목 포함). 최근 20일 평균 거래대금 5억 원 이상만. 하루 35% 넘게 움직인 이상 자료가 있는 종목은 뺐습니다.
- 상태 나누기 — 종가가 상단 이상이면 "상승 상태", 하단 이하면 "하락 상태"로 두고, 반대쪽을 때릴 때까지 유지합니다.
- 사는 자리 — 그날 저가가 중심선 이하이고 시가가 중심선 이상(=장중에 중심선까지 내려옴)이면 중심선 가격에 샀다고 봅니다.
- 결과 측정 — 5·20거래일 뒤 종가 기준 수익률, 비용 0.25% 차감.
- 비교 기준 — 같은 종목들을 아무 날이나(10거래일마다) 다음 날 시가에 산 경우.
- 지수 매매 — KODEX200(2014.7~), 미국 SPY·QQQ(2000~): 종가가 상단 이상이면 다음 날부터 보유, 하단 이하면 다음 날부터 현금(연 3% 이자). 비용 왕복 한국 0.05%, 미국 0.5%(보수적으로 크게). 비교: 그냥 보유, 그리고 같은 비중만 보유(전략이 주식을 들고 있던 비율만큼만 지수, 나머지 현금).
결과
| 사는 자리 | 건수 | 5일 뒤 평균 | 20일 뒤 평균 | 20일 뒤 오른 비율 |
|---|---|---|---|---|
| 아무 날 매수 (기준) | 167,131 | −0.16% | −0.58% | 42% |
| 상단 찍은 뒤 중심선 터치 (영상의 "지지") | 116,051 | −0.61% | −1.33% | 39% |
| 하단 찍은 뒤 중심선 터치 (영상의 "저항") | 70,378 | −0.17% | +0.29% | 45% |
비용 0.25% 반영. 출처: bollinger/results.txt 4~6줄. 이 기간 한국 중소형주가 약해 기준 자체가 마이너스입니다. 중요한 건 기준보다 나았는가입니다.
| 지수 (기간) | 상단 매수·하단 매도 | 같은 비중 보유 | 그냥 보유 |
|---|---|---|---|
| KODEX200 (2014.7~2026.10) | 연 10.5% / 낙폭 −24.8% | 연 8.9% / −21.0% | 연 14.3% / −40.8% |
| SPY (2000~2026.10) | 연 2.9% / −19.9% | 연 5.9% / −27.2% | 연 8.4% / −55.2% |
| QQQ (2000~2026.10) | 연 3.9% / −54.2% | 연 6.7% / −52.7% | 연 8.7% / −83.0% |
출처: bollinger/results.txt 1~3줄(전략·그냥 보유 연수익). 낙폭 소수 자리와 같은 비중 보유는 같은 규칙으로 다시 계산한 _data/bollinger_index_recompute.csv(results.txt와 반올림까지 일치). 전략이 주식을 들고 있던 비율은 KODEX200 47%, SPY 46%, QQQ 49%.
왜 이런 결과가 나왔나
상단을 찍었다는 건 짧은 기간에 많이 올랐다는 뜻입니다. 그 뒤 중심선까지 내려왔다는 건 오른 힘이 이미 식고 있다는 뜻이기도 합니다. 한국 전 종목 5년치에선 그런 종목이 받쳐지기보다 더 내려가는 경우가 많았습니다. 하단을 찍은 뒤 중심선까지 올라온 종목이 오히려 나았던 것도 같은 이유로 보입니다 — 많이 빠진 종목이 제자리를 찾아가는 쪽이었습니다.
성공 요인 분석 — 왜 통하고, 왜 안 통하나
① 이 기법이 기대는 생각
이 기법은 모멘텀(오른 종목이 계속 오른다)과 "눌림목"이라는 생각을 섞었습니다. 상단을 때릴 만큼 힘이 센 종목이니, 잠시 쉬어 중심선까지 내려올 때가 싸게 살 기회라는 논리입니다.
② 우리 데이터에서 통한 때와 안 통한 때
한국 지수(KODEX200)에서는 일부 통했습니다. 상단 매수·하단 매도는 연 10.5%로, 같은 비중만 보유한 경우(연 8.9%)보다 높았습니다. 다만 낙폭은 −24.8%로 같은 비중 보유(−21.0%)보다 깊었고, 그냥 보유(연 14.3%)에는 못 미쳤습니다.
미국 26년에선 통하지 않았습니다. 미국 비용을 0으로 놓고 다시 계산해도 SPY 연 4.1%, QQQ 연 5.1%로 같은 비중 보유(5.9%, 6.7%)보다 낮았습니다. 비용 탓만은 아니라는 뜻입니다.
또 다른 볼린저 변형(상단 + 하락 추세선 동시 돌파)도 같은 방식으로 확인했습니다.
| 대상 | 상단 + 추세선 돌파 매수 | 비교 |
|---|---|---|
| KODEX200 2014~ (지수 규칙) | 연 +0.8% / 낙폭 −11% | 그냥 보유 연 +14.7% / −41% |
| SPY 2000~ (지수 규칙) | 연 −0.3% / −21% | 그냥 보유 연 +8.4% / −55% |
| QQQ 2000~ (지수 규칙) | 연 −0.2% / −16% | 그냥 보유 연 +8.8% / −83% |
| 한국 개별종목, 20일 뒤 평균 | +0.13% (13,644건) | 아무 봉 +0.48% |
| 미국 개별종목, 20일 뒤 평균 | +0.99% (24,684건) | 아무 봉 +0.65% |
출처: bollinger/results_atl.txt. 지수 규칙은 투자 기간이 6%뿐이라 대부분 현금이었습니다. 미국 개별종목에서만 기준보다 조금 나았습니다.
③ 결과 뒤의 원리
- 눌림이 아니라 식는 중: 상단에서 중심선까지 내려온 폭만큼 이미 힘이 빠진 상태입니다. "지지"를 기대한 자리에서 더 빠지는 경우가 많아, 오른 비율이 39%에 그쳤습니다.
- 추세 매매는 보험료를 낸다: 상단에 사고 하단에 팔면 큰 하락의 일부를 피해 낙폭이 줄어듭니다(SPY −55.2% → −19.9%). 대신 하단에 판 뒤 다시 오르면 뒤늦게 비싸게 사는 일이 반복돼, 들고 있던 비율만큼의 수익도 못 냈습니다.
- 시장마다 다르다: 한국 지수처럼 출렁임이 큰 시장에선 같은 비중 보유보다 나았고, 꾸준히 오른 미국 지수에선 못했습니다. 한 시장의 결과를 다른 시장에 옮기기 어렵다는 뜻입니다.
④ 성공하려면 필요한 조건 (점검표 · 권유 아님)
- 중심선 "지지"를 믿기 전에, 그 자리가 기준보다 나빴다는 이 숫자를 넘는 근거가 있는가
- 추세 매매로 쓴다면 수익이 그냥 보유의 절반 이하로 줄 수 있다는 점을 받아들일 수 있는가
- 한국 지수에서 통한 결과가 다른 시장·다른 기간에도 이어진다는 근거가 있는가 — 미국 26년에선 아니었다
⑤ 흔한 오해와 실제
- 오해
- 상단을 찍은 강한 종목은 중심선까지 내려오면 받쳐진다.
- 실제
- 한국 전 종목 5년(11만 6천여 건)에서 그 자리에 산 경우 20일 뒤 평균 −1.33%로, 아무 날이나 산 경우(−0.58%)보다 나빴습니다.
그래도 쓰고 싶다면
- 볼린저밴드를 매수 신호가 아니라 "최근에 얼마나 크게 움직였나"를 보는 눈금으로 쓰는 편이 이 데이터와 맞습니다.
- 지수 추세 매매에 쓴다면 목적은 수익이 아니라 낙폭 줄이기였습니다. 그 대가로 수익이 얼마나 줄었는지(SPY 연 8.4% → 2.9%)를 함께 봐야 합니다.
결론
"상단을 찍은 뒤 중심선은 지지"라는 설명은 한국 전 종목 5년에서 반대로 나왔습니다. 그 자리에 산 경우가 아무 날이나 산 경우보다 나빴고, 하단 쪽 터치가 오히려 나았습니다. 상단 매수·하단 매도 지수 매매는 낙폭을 줄였지만 미국 26년에선 같은 비중 보유보다도 수익이 낮았습니다. 판정: 안 된다.
계산 근거 펼치기 (파일·가정·한계)
- 사건 검증·지수 매매:
/Users/wiseman/codex-work/bollinger/bt.py(A·B) →results.txt. - 같은 비중 보유·미국 비용 0:
/Users/wiseman/factcheck-site/_build/bollinger_recompute.py(bt.py B와 같은 규칙) →_data/bollinger_index_recompute.csv. - 추세선 변형:
/Users/wiseman/codex-work/bollinger/atl_bt.py→results_atl.txt. - 가격 자료: 한국
/Users/wiseman/codex-work/stock-surge-research/data/kr/ohlcv/, 지수/Users/wiseman/codex-work/seven_split/idx/. - 가정·한계: 중심선 가격에 체결됐다고 가정했습니다. 손절·익절 없이 정한 날 종가로 평가했습니다. 지수의 그냥 보유는 자료의 종가 기준이며, 현금 이자는 연 3%로 고정했습니다. 영상 제목은 유튜브 공개 정보(2026-11-01 확인)입니다.
이 글은 특정 종목·상품의 매수·매도 권유가 아닙니다. 과거 데이터로 계산한 결과이며 미래 수익을 보장하지 않습니다. 면책 고지 전문