제미나이 주식책 차트 신호 15개, 진짜 통할까? (백테스트)
한 AI 주식투자 책에 나온 차트 매수신호 15개와 가치투자 조건, 손절 규칙을 한국 전 종목 25년치로 검증했습니다.
검증 요약표 과거 데이터 백테스트 · 비용 포함
- 기간
- 한국 전 종목 2001~2026
- 기법 성과
- 차트 신호 15개 중 14개 평균 미달
- 그냥 보유
- 가치조건 연 9.2% vs 코스피 10.7%
- 표본
- 차트 신호 15개
숫자는 이 글 본문 결과에서 옮겼고, 계산 파일은 맨 아래 계산 근거에 있습니다.
결론골든크로스·눌림목·돌파 등 매수신호 15개 중 같은 날 평균을 뚜렷하게 이긴 신호는 없었습니다. 경고 신호 몇 개만 맞았습니다.
1,000만원 모의 장부
모의 없음 — 신호 15개 묶음 검증 · 계좌 모의 대상 아님
3줄 요약 — 결론부터
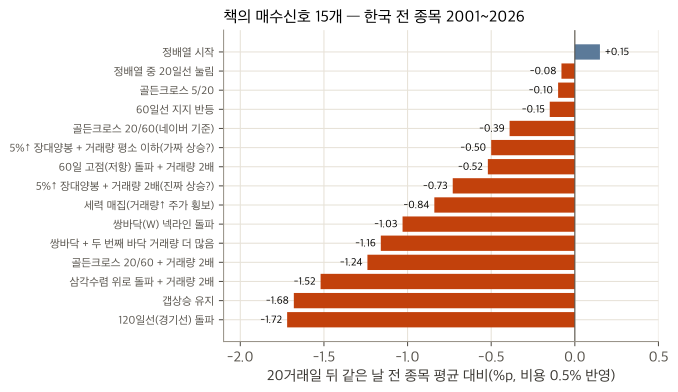
- 책의 차트 매수신호 15개(골든크로스·정배열·눌림목·돌파·쌍바닥 등)를 한국 전 종목 2001~2026년에 적용하니, 14개는 20거래일 뒤 같은 날 전 종목 평균보다 낮았습니다. 나머지 1개(정배열 시작)도 +0.15%포인트로 0에 가까웠습니다.
- "거래량이 실리면 진짜"라는 설명은 반대로 나왔습니다. 골든크로스(20/60)에 거래량 2배를 붙이면 −0.39%p에서 −1.24%p로 더 나빠졌습니다.
- 책의 가치투자 조건을 모두 만족한 종목은 2016~2026년 연 9.2%로 코스피 가격지수(10.7%)보다 낮았습니다. 대신 고점 긴 위꼬리·과열·쌍봉 같은 경고 신호는 평균보다 나쁜 흐름을 실제로 짚었습니다.
영상이 말하는 것
책의 문장은 옮기지 않고, 책이 설명한 규칙을 우리 말로 정리해 코드로 옮겼습니다. 책은 AI 활용법도 다루지만, 이 글은 책에 나온 매매 기법만 검증합니다.
이 기법을 다룬 다른 영상
-
 99%는 모르는 제미나이 활용한 주식투자방법 3가지
돈 공부시켜주는남자 · 2026.02
-
 제미나이 사용자 필수시청! 투자의 질이 달라지는 주식투자 활용법 TOP4
부코드, AI 활용해서 투자하기 · 2026.05
-
 절대 후회없는 제미나이 주식 활용법! 이건 꼭 써보세요
부코드, AI 활용해서 투자하기 · 2026.05
유튜브 검색에서 이 기법을 다룬 영상 중 조회수·최근 순으로 골랐습니다. 영상 내용은 이 사이트의 검증 결과와 다를 수 있으며, 소개가 곧 내용에 대한 동의는 아닙니다.
우리가 검증한 방법
- 차트 신호 — 한국 전 종목 2001~2026년 일봉(상장폐지 포함), 20일 평균 거래대금 10억 원 이상. 신호 다음 날 시가에 사서 20거래일 뒤를 봅니다. 비용 왕복 0.5%.
- 비교 기준 — 같은 날 거래 가능한 전 종목 평균보다 얼마나 나았는지(초과수익). 시장이 좋았던 날 신호가 몰려도 결과가 부풀지 않게 하려는 장치입니다. 우연인지 보려고 날짜별 평균으로 t값도 냈습니다.
- 손익비 2:1 — 목표 +10% / 손절 −5%(최대 60일)로 따로 계산.
- 가치 조건 — 2016년 4월 ~ 2026년 4월, 해마다 4월에 조건에 맞는 종목을 같은 금액으로 사서 1년 보유(상장폐지 포함, 배당 포함, 비용 0.5%). 비교: 코스피 가격지수.
- 손절 규칙 — KODEX 레버리지에 −10% 손절 뒤 20일선 위로 오면 다시 사기.
결과
| 매수 신호 (일부) | 건수 | 20일 초과수익 | t값 | 2:1 규칙 승률 |
|---|---|---|---|---|
| 골든크로스 5/20 | 120,250 | −0.10%p | −5.88 | 33.6% |
| 골든크로스 20/60 | 47,023 | −0.39%p | −4.41 | 33.1% |
| 골든크로스 20/60 + 거래량 2배 | 10,143 | −1.24%p | −4.78 | 30.7% |
| 정배열 시작 | 61,744 | +0.15%p | −2.31 | 32.8% |
| 120일선(경기선) 돌파 | 20,438 | −1.72%p | −8.80 | 30.1% |
| 갭상승 유지 | 31,750 | −1.68%p | −10.19 | 30.2% |
| 5%↑ 장대양봉 + 거래량 2배 | 86,236 | −0.73%p | −11.81 | 31.3% |
| 쌍바닥 넥라인 돌파 | 5,176 | −1.03%p | −1.47 | 29.9% |
| 아무 날 (기준) | 473,124 | — | — | 34.5% |
초과수익 = 같은 날 전 종목 평균 대비, 비용 0.5% 반영. 정배열 시작은 전체 평균으론 +0.15%p였지만 날짜별 평균으로 낸 t값은 −2.31이었습니다(두 계산의 방향이 다름 → 효과가 0 근처라는 뜻). 출처: book_chart_result.json. 15개 전체는 계산 근거 참고.
왜 이런 결과가 나왔나
차트 신호는 대부분 이미 오른 뒤에 나옵니다. 골든크로스·돌파·장대양봉은 모두 "최근에 올랐다"는 뜻이고, 한국 시장에선 그 뒤 평균보다 덜 오르는 경우가 더 많았습니다. 손익비 2:1은 본전 승률이 약 33%인데, 신호들의 승률이 28.7~34.5%에 머물러 비용을 넘지 못했습니다(아무 날 사도 34.5%).
성공 요인 분석 — 왜 통하고, 왜 안 통하나
① 이 기법이 기대는 생각
책의 차트 기법은 대부분 모멘텀(오르기 시작한 종목이 계속 오른다)과 지지·저항(사람들이 기억하는 가격대)에 기댑니다. 가치 조건은 싸고 돈 잘 버는 회사는 결국 제값을 찾는다는 생각입니다.
② 우리 데이터에서 통한 때와 안 통한 때
경고 신호는 맞았습니다. 아래 신호가 나온 종목은 20일 뒤 평균보다 실제로 나빴습니다(=피할 이유로는 근거가 있음).
| 경고 신호 | 건수 | 20일 초과수익 | 대형주(거래대금 상위 200) |
|---|---|---|---|
| 고점 긴 위꼬리 + 거래량 3배 | 22,874 | −0.89%p | −1.81%p |
| 이격도 과열 (120일선 +35%) | 28,782 | −0.81%p | −1.19%p |
| 쌍봉 골짜기 이탈 | 4,479 | −0.79%p | −0.65%p |
| 헤드앤숄더 넥라인 이탈 | 16,522 | −0.13%p | +0.38%p |
| 삼각수렴 아래로 이탈 | 24,526 | +0.19%p | +0.07%p |
출처: book_chart_result.json. 헤드앤숄더·삼각수렴 하방 이탈은 경고로서도 효과가 없었습니다.
가치 조건(value/summary.csv, 2016.4~2026.4): 책의 가치 기준을 코드로 옮긴 조건(3년 평균 ROE 10%↑·부채비율 80%↓·PBR 1 미만·업종 PER의 80% 이하·배당수익률 3%↑을 모두 만족)은 연 9.2%, 최대 낙폭 −44.4%로 코스피 가격지수(연 10.7%, −43.9%)보다 낮았습니다. 이 비교는 종목 쪽에만 배당이 들어가 있어 오히려 종목 쪽에 유리한데도 그랬습니다. 배당 3% 이상 하나만 쓴 경우는 연 13.0%(−37.4%)였지만, 코스피에 배당을 넣으면 차이가 줄어듭니다.
③ 결과 뒤의 원리
- 뒤늦은 신호: 이동평균선은 과거 가격의 평균이라, 교차가 일어날 때는 이미 상당히 오른 뒤입니다.
- 거래량의 역설: 거래량이 크게 실린 상승은 뉴스·테마가 붙은 경우가 많아, 그 뒤 되돌림도 컸습니다(골든크로스 20/60: −0.39%p → 거래량 2배를 더하면 −1.24%p).
- 손절이 낙폭을 못 막은 이유: 레버리지 ETF에 −10% 손절을 걸어도 최대 낙폭은 −68.4%로 그냥 보유와 같았습니다. 급락이 하루 이틀에 몰려 손절선 아래에서 체결되고, 다시 들어간 뒤 또 빠졌습니다.
④ 성공하려면 필요한 조건 (점검표 · 권유 아님)
- 차트 신호가 같은 날 다른 종목보다 나았다는 근거가 있는가 — 이 데이터에선 15개 중 없었다
- 손익비 2:1을 쓴다면 승률이 33%를 넉넉히 넘는가 — 신호들은 28.7~34.5%였다
- 손절로 낙폭을 줄인다는 기대가 레버리지 상품에서도 맞는가 — 맞지 않았다
⑤ 흔한 오해와 실제
- 오해
- 골든크로스에 거래량까지 실리면 진짜 상승의 시작이다.
- 실제
- 한국 전 종목 25년에서 골든크로스(20/60) + 거래량 2배는 20일 뒤 같은 날 평균보다 −1.24%p 낮았고, 거래량 조건을 붙이자 오히려 더 나빠졌습니다.
그래도 쓰고 싶다면
- 이 데이터와 맞는 쓰임은 매수 신호보다 경고 신호였습니다. 고점 긴 위꼬리 + 거래량 폭증, 120일선에서 35% 넘게 벌어진 과열은 이후 평균보다 나빴습니다.
- 공모주를 상장 첫날 종가에 사면 1년 뒤 첫날 종가 대비 중앙값 −29.4%, 손실 비율 68.5%였습니다(2019년 이후 515건, t5_ipo_summary.csv). 첫날 분위기만으로 판단하기 어렵다는 근거입니다.
결론
책의 차트 매수신호 15개는 한국 전 종목 25년에서 같은 날 평균을 뚜렷하게 이긴 것이 없었고, "거래량이 실리면 진짜"는 반대로 나왔습니다. 가치 조건도 코스피 가격지수에 못 미쳤고, 레버리지 손절은 낙폭을 줄이지 못했습니다. 경고 신호 몇 개만 데이터와 맞았습니다. 판정: 안 된다.
계산 근거 펼치기 (파일·가정·한계)
- 차트:
/Users/wiseman/codex-work/stock-surge-research/book/chart/book_chart_test.py→book_chart_result.json(매수 15·경고 7, 기간 3개로 나눈 값 포함). - 가치:
book/value/backtest.py→summary.csv(DART 재무, 2016.4~2026.4, 연 1회 교체). - 손절:
book/products/t2_stop.py→t2_stoploss.csv. KODEX200 보유 연 12.3%(−40.8%), 레버리지 보유 15.7%(−68.4%), 레버리지 −10% 손절 뒤 재진입 12.7%(−68.4%), 고점 대비 −10% 손절 6.2%(−73.0%). - 공모주:
book/products/t5_ipo.py→t5_ipo_summary.csv. - 가정·한계: 책의 차트 모양(쌍바닥·삼각수렴 등)을 코드 규칙으로 옮기는 과정에서 책 저자의 눈과 다를 수 있습니다. 상한가로 시작한 날은 사지 못한 것으로 뺐습니다. 가치 비교의 코스피는 배당 제외 가격지수입니다. 책 속 AI 답변의 정확도 시험은 기준일 문제로 결론이 애매해 이 글에서 뺐습니다.
이 글은 특정 종목·상품의 매수·매도 권유가 아닙니다. 과거 데이터로 계산한 결과이며 미래 수익을 보장하지 않습니다. 면책 고지 전문