거래량 3배 매매법, 진짜 될까? (백테스트)
"거래량이 평소 3배로 터지고 사흘 버티면 산다"는 500억 트레이더 매매법을 한국 전 종목 5년치로 검증했습니다.
검증 요약표 과거 데이터 백테스트 · 비용 포함
- 기간
- 2021~2026
- 기법 성과
- 60거래일 뒤 평균 −4.3%
- 그냥 보유
- 아무 날 매수 −1.4%
- 승률
- 오른 비율 37% (기준 41%)
숫자는 이 글 본문 결과에서 옮겼고, 계산 파일은 맨 아래 계산 근거에 있습니다.
결론신호대로 산 종목은 아무 날이나 산 경우보다 평균이 더 나빴습니다. 연도별로 나눠도 이긴 해가 없었습니다.
1,000만원 모의 장부 선택 기간 기준 · 올해
2025년까지는 같은 규칙·같은 비용으로 다시 돌린 과거 재현(2021년 이전은 주 단위 점), 2026년부터는 모의 장부입니다. 2026-01-02에 장부가 새로 시작돼 그날 하루는 이어 붙인 자리입니다. 거래량 3배은(는) 종목 목록이 2025년 기준이라 과거로 늘리면 생존 편향·미래 정보가 섞여 2026-01-02부터만 보여 줍니다.
오늘 조건에 맞은 것 2026-10-30 종가 기준
- 3일 버팀까지 확인10종목거래량 3배 이상 터진 뒤 3거래일을 버틴 종목
- 아직 지켜보는 중39종목거래량 3배 이상, 버팀 날짜가 덜 찬 종목
국내 상장 2,634종목을 하루 한 번 계산합니다. 종목 이름은 공개하지 않습니다. 조건에 맞았다는 사실이 앞으로의 가격을 뜻하지 않습니다.
3줄 요약 — 결론부터
- 거래량이 평소의 3배로 터진 뒤 사흘 동안 가격이 버틴 종목을 샀더니, 20거래일 뒤 평균 −2.0%로 같은 종목들을 아무 날이나 산 경우(−0.9%)보다 나빴습니다.
- 60거래일 뒤엔 차이가 더 벌어졌습니다(−4.3% vs −1.4%). 오른 경우의 비율도 37%로 기준(41%)보다 낮았습니다.
- 2021~2026년 연도별로 나눠도 신호가 기준을 이긴 해는 없었습니다. 영상 속 "노아 베넷"이라는 인물의 기록은 확인할 수 없었습니다.
영상이 말하는 것
인물은 확인되지 않았습니다. "노아 베넷", "목수 출신", "블룸버그 TV 출연" 같은 단서로 찾아봤지만 해당 트레이더의 실존이나 수익 기록을 찾을 수 없었습니다. 그래서 인물 대신 매매 규칙만 떼어 검증했습니다.
이 기법을 다룬 다른 영상
-
 터진 거래량 보고 줘터지는 경우
시윤주식 · 2023.03
-
 급등 전 발생하는 거래량의 특징 2가지
주식단테_20년차트고수 · 2023.08
-
 시장에 돈 갖다 바치고 알게된 거래량 터지는 타이밍 = 주가상승 시점/ 거래량 매매기법 / 관심종목 / 급등주 /거래량분석
금나무 주식 · 2021.12
유튜브 검색에서 이 기법을 다룬 영상 중 조회수·최근 순으로 골랐습니다. 영상 내용은 이 사이트의 검증 결과와 다를 수 있으며, 소개가 곧 내용에 대한 동의는 아닙니다.
우리가 검증한 방법
- 데이터 — 한국 주식 전 종목, 2021년 9월 ~ 2026년 9월 일봉. 상장폐지된 종목도 포함했고, 액면분할은 반영했습니다. 하루 35% 넘게 움직인 이상한 자료가 있는 종목은 뺐습니다.
- 대상 — 최근 20일 평균 거래대금 5억 원 이상, 주가 1,000원 이상(너무 작은 종목 제외).
- 신호 — 오늘 거래량이 직전 20일 평균의 3배 이상.
- 버팀 확인 — 다음 3일 동안 종가가 모두 신호일 종가 이상이면, 4일째 아침 시가에 삽니다.
- 결과 측정 — 산 뒤 5·20·60거래일 종가 기준 수익률. 사고팔 때 비용 0.25%를 뺐습니다.
- 비교 기준 — 같은 종목들을 신호와 상관없이 "아무 날이나" 샀을 때(10거래일마다 표본). 이 기간 한국 중소형주는 전반적으로 약해서 기준 자체가 마이너스입니다. 중요한 건 기준보다 나았는가입니다.
결과
| 사는 방법 | 건수 | 20일 뒤 평균 | 20일 뒤 오른 비율 | 60일 뒤 평균 |
|---|---|---|---|---|
| 아무 날 매수 (기준) | 163,658 | −0.88% | 41% | −1.37% |
| 거래량 3배 다음 날 바로 매수 | 75,612 | −2.35% | 35% | −4.72% |
| 3배 + 3일 버팀 확인 후 매수 (영상 방식) | 19,922 | −1.96% | 37% | −4.34% |
| 3배(양봉) + 3일 버팀 | 13,837 | −1.73% | 36% | −4.12% |
비용 0.25% 반영. 출처: volspike/results.txt. 중앙값으로 보면 영상 방식은 20일 −5.01%, 60일 −10.41%로 더 나쁩니다(절반 이상의 거래가 이보다 나빴다는 뜻).
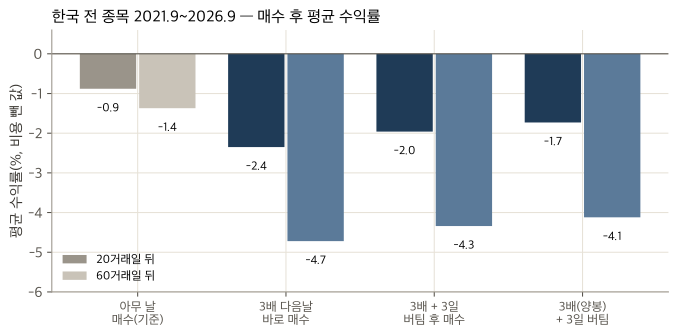
왜 이런 결과가 나왔나
거래량이 3배로 터지는 날은 대개 뉴스·테마·공시가 나온 날입니다. 이미 그날 가격이 크게 움직였고, 사흘을 기다리면 그만큼 더 늦게 사게 됩니다. 사흘 버틴 종목은 "아직 관심이 남은 종목"이지만, 관심이 식으면서 서서히 원래 자리로 돌아가는 경우가 더 많았습니다.
버팀 확인이 "바로 사기"보다 조금 나은 것(20일 −1.96% vs −2.35%)은 사실입니다. 다만 그건 가장 빨리 무너지는 종목을 걸러 줬다는 뜻일 뿐, 오를 종목을 골라 줬다는 뜻은 아닙니다.
성공 요인 분석 — 왜 통하고, 왜 안 통하나
① 이 기법이 기대는 생각
이 기법은 모멘텀(힘이 붙은 쪽으로 계속 간다)과 "큰손의 흔적"이라는 생각에 기댑니다. 거래량 폭발 = 큰돈이 들어왔다, 가격이 버틴다 = 그 돈이 아직 안 나갔다, 그러니 더 오른다는 논리입니다.
② 우리 데이터에서 통한 때와 안 통한 때
연도와 종목 크기로 나눠 다시 계산했습니다(같은 규칙, 20거래일 뒤 평균).
| 구분 | 아무 날 매수 | 3배 + 3일 버팀 | 차이 |
|---|---|---|---|
| 2021년(9월~) | −2.52% | −5.70% | −3.2%p |
| 2022년 | −2.11% | −3.56% | −1.5%p |
| 2023년 | +0.31% | +0.05% | −0.3%p |
| 2024년 | −1.32% | −3.03% | −1.7%p |
| 2025년 | +1.34% | +0.81% | −0.5%p |
| 2026년(~9월) | −2.45% | −3.82% | −1.4%p |
| 종목 크기(최근 20일 평균 거래대금)별 | |||
| 5억~50억 원 | −0.52% | −1.93% | −1.4%p |
| 50억~100억 원 | −1.27% | −2.73% | −1.5%p |
| 100억 원 이상 | −1.37% | −1.45% | −0.1%p |
2026-11-01 재계산(volspike_split.csv). 자료가 갱신돼 전체 건수가 원래 결과와 0.3% 이내로 다릅니다(기준 164,166건, 신호 19,917건).
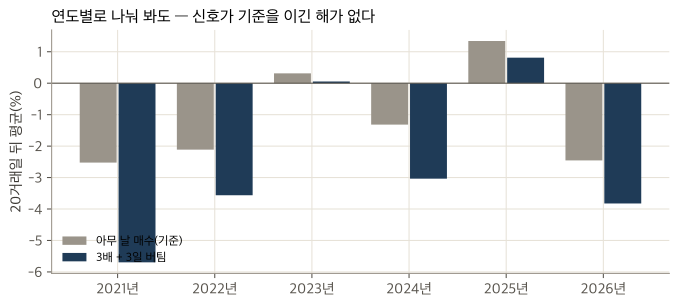
통한 때는 없었습니다. 시장이 오른 해(2023·2025년)엔 플러스였지만 아무 날이나 산 것보다 덜 벌었습니다. 큰 종목(거래대금 100억 원 이상)에선 20일 기준으로 기준과 거의 같아졌을 뿐(−1.45% vs −1.37%) 이기지는 못했고, 60일로 보면 −3.37% vs −1.74%로 다시 뒤처졌습니다.
③ 결과 뒤의 원리
- 뉴스 뒤의 되돌림: 거래량 폭발은 새 소식이 가격에 반영되는 순간입니다. 반영이 끝난 뒤엔 추가로 오를 근거보다 차익 실현 매물이 더 많았습니다. 그래서 오래 들수록(5일 → 20일 → 60일) 기준과의 격차가 커졌습니다.
- 작은 종목일수록 손해: 작은 종목은 테마성 급등이 많아 되돌림이 더 컸습니다(−1.4%p). 정보가 많이 퍼져 있는 큰 종목에선 신호의 효과가 0에 가까웠습니다 — 득도 실도 없는 "잡음"에 가깝다는 뜻입니다.
- 3일 버팀의 진짜 역할: 오를 종목을 고른 게 아니라 가장 빨리 무너질 종목을 거른 것뿐이라, "바로 사기"보단 낫고 "아무 날"보단 못한 중간에 머물렀습니다.
④ 성공하려면 필요한 조건 (점검표 · 권유 아님)
- 왜 거래량이 터졌는지(실적·계약 같은 실체가 있는지) 따로 확인할 수 있는가 — 거래량만으론 구분이 안 됐다
- 오른 비율이 37% 수준이라는 점, 즉 열 번 중 여섯 번 이상 손실을 견딜 수 있는가
- 손실 종목을 길게 들고 가지 않을 규칙이 있는가 — 60일로 갈수록 평균이 나빠졌다
- 수수료·세금(왕복 0.25%)을 넘는 우위가 있다는 근거가 있는가 — 이 데이터에선 없었다
⑤ 흔한 오해와 실제
- 오해
- 거래량이 터지고 가격이 버티면 큰손이 받치고 있는 것이다.
- 실제
- 한국 전 종목 5년치에서 그런 종목은 20일 뒤 평균 −2.0%로, 아무 날이나 산 경우(−0.9%)보다 오히려 나빴습니다.
그래도 쓰고 싶다면
- 거래량 급증을 매수 신호가 아니라 "무슨 일이 있었는지 확인할 목록"으로 쓰는 편이 데이터와 맞습니다.
- 쓴다면 작은 종목보다 거래대금이 큰 종목에서 덜 나빴습니다(20일 기준 기준선과 비슷). 그래도 이긴 것은 아닙니다.
- 보유를 길게 끌수록 나빠졌으니, 산다면 손절 기준을 먼저 정하는 것이 숫자와 맞는 습관입니다.
결론
"거래량 3배 + 3일 버팀" 신호는 한국 전 종목 5년(상장폐지 포함)에서 아무 날이나 산 것보다 일관되게 나빴고, 연도별·크기별로 나눠도 이긴 구간이 없었습니다. 영상 속 인물과 500억 수익도 확인할 수 없었습니다. 판정: 안 된다.
계산 근거 펼치기 (파일·가정·한계)
- 본 결과:
/Users/wiseman/codex-work/volspike/bt.py→results.txt위쪽 4줄. - 큰 종목 결과:
bt_big.py→results.txt아래 4줄. 주의: 결과 파일 제목엔 "거래대금 50억+"라고 적혀 있지만 코드 기준은 20일 평균 거래대금 100억 원(1e10) 이상입니다. 50억 기준으로 다시 돌린 값은/Users/wiseman/factcheck-site/_data/volspike_big_5e9_check.txt(영상 방식 20일 −1.96%, 기준 −1.34%)에 있으며 결론은 같습니다. - 연도·크기 분할:
/Users/wiseman/factcheck-site/_build/volspike_split.py(bt.py와 같은 규칙) →_data/volspike_split.csv. 연도는 신호일 기준. - 가격 자료:
/Users/wiseman/codex-work/stock-surge-research/data/kr/ohlcv/(2,927종목, 상장폐지 포함). - 가정·한계: 비용 왕복 0.25%. 신호일 종가는 장 마감 후에야 알 수 있으므로 "바로 매수"도 다음 날 시가로 계산. 기준선은 10거래일마다 뽑은 표본. 손절·익절 없이 정해진 날 종가로 평가했습니다(손절 규칙은 영상에 없음). 미국 시장은 검증하지 않았습니다.
이 글은 특정 종목·상품의 매수·매도 권유가 아닙니다. 과거 데이터로 계산한 결과이며 미래 수익을 보장하지 않습니다. 면책 고지 전문