
RSI 30/70 매매법, 진짜 될까? (백테스트)
"RSI 30 아래에서 사고 70 위에서 판다, 오르면 1:2:6으로 더 산다"는 매매법을 한국·일본 대형주 30종목씩으로 검증했습니다.
검증 요약표 과거 데이터 백테스트 · 비용 포함
- 기간
- 한국 대형주 30종목 2021~2026
- 기법 성과
- 연 3.7%
- 그냥 보유
- 연 4.1%
- 최대낙폭
- −7% (보유 −5%)
숫자는 이 글 본문 결과에서 옮겼고, 계산 파일은 맨 아래 계산 근거에 있습니다.
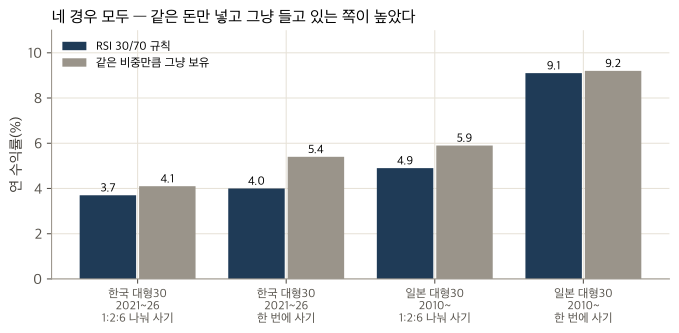
결론네 가지 경우 모두, 같은 금액만 넣고 그냥 들고 있던 쪽이 수익이 높았습니다. 낙폭도 대부분 더 깊었습니다.
1,000만원 모의 장부 선택 기간 기준 · 올해
2025년까지는 같은 규칙·같은 비용으로 다시 돌린 과거 재현(2021년 이전은 주 단위 점), 2026년부터는 모의 장부입니다. 2026-01-02에 장부가 새로 시작돼 그날 하루는 이어 붙인 자리입니다. RSI 30/70은(는) 종목 목록이 2025년 기준이라 과거로 늘리면 생존 편향·미래 정보가 섞여 2026-01-02부터만 보여 줍니다.
오늘 조건에 맞은 것 2026-10-30 종가 기준
- 모의 장부 보유21종목오늘 종가 기준 들고 있는 종목 수
이 기법은 매일 조건 목록을 따로 계산하지 않아, 모의 장부 상태만 적습니다. 종목 이름은 공개하지 않습니다. 조건에 맞았다는 사실이 앞으로의 가격을 뜻하지 않습니다.
3줄 요약 — 결론부터
- 한국 대형주 30종목(2021~2026)에 RSI 30 매수·70 매도와 1:2:6 나눠 사기를 적용하니 연 3.7%, 같은 비중만 그냥 들고 있던 경우는 연 4.1%였습니다. 낙폭도 −7%로 보유(−5%)보다 깊었습니다.
- 한 번에 다 사는 방식, 일본 대형주 30종목(2010~)으로 바꿔도 네 경우 모두 같은 비중 보유보다 수익이 낮았고, 낙폭은 모두 더 깊었습니다.
- 영상 속 인물(후지모토 시게루)은 실존하지만, 보도된 그의 방식은 데이트레이딩이라 이 일봉 규칙과 같다는 근거는 찾지 못했습니다.
영상이 말하는 것
인물은 실존합니다. 블룸버그(2024년 9월 29일)는 고베의 개인 투자자 후지모토 시게루 씨가 약 20억 엔(약 1,400만 달러)을 모았다고 보도했습니다. 다만 보도된 그의 매매는 하루 안에 사고파는 데이트레이딩이고, 영상의 "RSI 30/70 + 1:2:6" 일봉 규칙을 그가 썼다는 자료는 찾지 못했습니다. 그래서 인물 대신 영상이 설명한 규칙만 검증했습니다.
이 기법을 다룬 다른 영상
-
 99%가 모르는 RSI 30·70의 진짜 의미! 메타트레이더로 끝내는 해외선물 실전 매매기법
아바트레이드 | AvaTrade · 2026.04
-
 RSI 실전 전략 공개! 30·70 함정에 빠지지 마세요.
번쩍이의 코인번쩍 _ BeonJjeok Futures Live · 2025.09
-
 RSI 보는 법 | 70이면 매도, 30이면 매수? RSI 지표 쉽게 이해하기
Margin Trading Lab | 마진랩 · 2026.09
유튜브 검색에서 이 기법을 다룬 영상 중 조회수·최근 순으로 골랐습니다. 영상 내용은 이 사이트의 검증 결과와 다를 수 있으며, 소개가 곧 내용에 대한 동의는 아닙니다.
우리가 검증한 방법
- 대상 — 한국 대형주 30종목(2021년 9월 ~ 2026년 9월 일봉), 일본 대형주 30종목(2010년 ~, 도요타·소니 등). 종목마다 자금을 똑같이 1/30씩 나눴습니다.
- 사는 규칙 — RSI(14일)가 30 아래로 마감하면 다음 날 시가에 몫의 1/9을 삽니다. 첫 매수가보다 5% 오르면 2/9, 10% 오르면 6/9를 더 삽니다(1:2:6). 비교용으로 "30 아래면 한 번에 전부 사기"도 계산했습니다.
- 파는 규칙 — RSI가 70 위로 마감하면 다음 날 시가에 전부 팝니다. 손절 없음.
- 비용 — 왕복 한국 0.25%, 일본 0.2%. 쉬는 현금엔 연 3% 이자.
- 비교 기준 — ① 같은 비중 보유: 전략이 평균적으로 주식을 들고 있던 비율(예: 18%)만큼만 30종목을 그냥 들고, 나머지는 같은 연 3% 현금. ② 전부 보유: 30종목을 처음부터 끝까지 다 들고 있기.
결과
| 대상 · 방식 | RSI 규칙 | 같은 비중 보유 | 전부 보유 | 평균 투자 비율 |
|---|---|---|---|---|
| 한국 30 · 1:2:6 나눠 사기 | 연 3.7% / 낙폭 −7% | 연 4.1% / −5% | 연 6.9% / −36% | 18% |
| 한국 30 · 한 번에 사기 | 연 4.0% / −19% | 연 5.4% / −16% | 연 6.9% / −36% | 44% |
| 일본 30 · 1:2:6 나눠 사기 | 연 4.9% / −12% | 연 5.9% / −5% | 연 17.8% / −30% | 19% |
| 일본 30 · 한 번에 사기 | 연 9.1% / −24% | 연 9.2% / −12% | 연 17.8% / −30% | 40% |
출처: rsi3070/results.txt 4줄. 비용·현금 이자 반영.
왜 이런 결과가 나왔나
RSI 규칙은 대부분의 기간에 현금을 들고 있습니다(평균 투자 비율 18~44%). 그래서 낙폭이 작아 보이지만, 그건 들고 있던 주식이 적어서입니다. 같은 비율만 그냥 들고 있던 경우와 비교하면 수익은 낮고 낙폭은 오히려 깊었습니다. 사고판 타이밍이 그냥 들고 있는 것보다 나은 자리를 고르지 못했다는 뜻입니다.
성공 요인 분석 — 왜 통하고, 왜 안 통하나
① 이 기법이 기대는 생각
RSI 30/70은 평균 회귀(많이 빠지면 반등, 많이 오르면 되돌림)에 기댑니다. 1:2:6 나눠 사기는 반대로 모멘텀(맞았을 때 더 싣기)입니다. 처음엔 조금만 걸고, 예상대로 오를 때만 크게 늘려 손실은 작게 이익은 크게 하겠다는 생각입니다.
② 우리 데이터에서 통한 때와 안 통한 때
나눠 사기는 낙폭을 줄이는 데는 효과가 있었습니다. 한국에서 한 번에 사면 낙폭 −19%, 나눠 사면 −7%였습니다. 하지만 그만큼 투자 비율도 44% → 18%로 줄었고, 같은 비중 보유와 비교하면 두 방식 모두 수익이 낮았습니다.
시장별로는 일본·한 번에 사기가 연 9.1% vs 9.2%로 가장 근접했습니다. 그래도 낙폭은 −24%로 같은 비중 보유(−12%)의 두 배였습니다. 통했다고 할 만한 구간은 없었습니다.
③ 결과 뒤의 원리
- 오래 빠지는 종목에서 일찍 산다: RSI 30 아래는 "많이 빠졌다"는 뜻이지 "바닥"이라는 뜻이 아닙니다. 하락이 길게 이어지면 손절 없이 그대로 물립니다.
- 오르는 종목에서 일찍 판다: RSI 70에서 모두 팔기 때문에, 크게 오르는 종목의 상승 대부분을 놓칩니다. 일본 30종목을 그냥 다 들고 있었으면 연 17.8%였습니다.
- 불타기의 조건이 드물다: 1:2:6에서 큰 몫(6/9)은 10% 오른 뒤에야 들어갑니다. 반등이 그 전에 끝나면 대부분의 돈은 현금으로 남아, 수익도 작아집니다.
④ 성공하려면 필요한 조건 (점검표 · 권유 아님)
- RSI 30 아래로 빠진 뒤 더 빠져도 버틸 수 있는가 — 이 규칙엔 손절이 없다
- 크게 오르는 종목을 70에서 일찍 팔아도 괜찮은가 — 전부 보유와의 차이가 그만큼 컸다
- 같은 비중 보유보다 나은 근거가 따로 있는가 — 한국·일본 네 경우 모두 없었다
⑤ 흔한 오해와 실제
- 오해
- RSI 30에 사서 70에 팔면 싸게 사서 비싸게 판다.
- 실제
- 한국·일본 대형주 네 가지 경우 모두, 같은 금액만 그냥 들고 있던 경우보다 연 수익이 0.1~1.4%포인트 낮았고 낙폭은 더 깊었습니다.
그래도 쓰고 싶다면
- 이 규칙의 낙폭이 작아 보이는 건 현금 비중이 커서입니다. 흔들림을 줄이는 것이 목적이라면, 같은 비율만 들고 있는 것과 먼저 비교해 보는 것이 숫자와 맞습니다.
- RSI는 "지금 얼마나 한쪽으로 쏠렸나"를 보는 참고 눈금으로 쓰는 편이 이 결과와 어긋나지 않습니다.
결론
RSI 30 매수·70 매도에 1:2:6 나눠 사기를 더한 규칙은 한국·일본 대형주에서 네 경우 모두 같은 비중 보유보다 수익이 낮고 낙폭은 더 깊었습니다. 낙폭이 작아 보인 것은 대부분 현금을 들고 있었기 때문입니다. 영상 속 인물은 실존하지만 그가 이 규칙을 썼다는 근거는 찾지 못했습니다. 판정: 안 된다.
계산 근거 펼치기 (파일·가정·한계)
- 결과 파일:
/Users/wiseman/codex-work/rsi3070/bt.py(kr,jp) →results.txt. - 한국 종목 목록:
/Users/wiseman/codex-work/seven_split/top30.csv, 가격/Users/wiseman/codex-work/stock-surge-research/data/kr/ohlcv/. 일본은 yfinance 수정주가. - 인물 확인: Bloomberg, 2024-09-29 "Japan's octogenarian trader who built a $14 million fortune".
- 가정·한계: 두 나라 모두 지금 기준 대형주를 골라 과거에 적용했습니다(살아남은 종목만 들어간 치우침). 이 치우침은 "전부 보유"를 유리하게 만들 수 있지만, RSI 규칙과 "같은 비중 보유"는 같은 종목·같은 비율로 비교했습니다. 2026-10-16에 다른 영상판(RSI·MACD·일목구름 조합)도 확인했으나 결과가 파일로 남아 있지 않아 이 글에서 뺐습니다.
이 글은 특정 종목·상품의 매수·매도 권유가 아닙니다. 과거 데이터로 계산한 결과이며 미래 수익을 보장하지 않습니다. 면책 고지 전문