셀 인 메이·11~4월 강세 격언, 진짜 맞을까? (백테스트)
11~4월이 5~10월보다 강하다는 계절 패턴과 미국 중간선거 해 랠리를 S&P500 76년, 코스피 31년 자료로 확인했습니다.
검증 요약표 과거 데이터 백테스트 · 비용 포함
- 기간
- S&P500 1950~ · 코스피 1995~
- 기법 성과
- S&P500 연 6.48% · 코스피 연 9.21%
- 그냥 보유
- S&P500 연 8.28% · 코스피 연 6.15%
- 최대낙폭
- S&P500 −32.1% (보유 −52.6%)
숫자는 이 글 본문 결과에서 옮겼고, 계산 파일은 맨 아래 계산 근거에 있습니다.
결론11~4월이 강한 건 두 나라 모두, 앞뒤 기간 모두 맞았습니다. 하지만 5~10월에 쉬는 규칙은 미국에선 그냥 보유보다 수익이 낮았습니다.
1,000만원 모의 장부 선택 기간 기준 · 올해
2025년까지는 같은 규칙·같은 비용으로 다시 돌린 과거 재현(2021년 이전은 주 단위 점), 2026년부터는 모의 장부입니다. 2026-01-02에 장부가 새로 시작돼 그날 하루는 이어 붙인 자리입니다. 과거 재현이 있는 것: 계절성·코스피, 계절성·S&P.
오늘 조건에 맞은 것 2026-10-30 종가 기준
- 계절성·코스피보유 구간규칙상 11~4월은 지수 보유, 5~10월은 현금
- 계절성·S&P보유 구간규칙상 11~4월은 지수 보유, 5~10월은 현금
모의 장부의 현재 상태입니다. 종목 이름은 공개하지 않습니다. 조건에 맞았다는 사실이 앞으로의 가격을 뜻하지 않습니다.
3줄 요약 — 결론부터
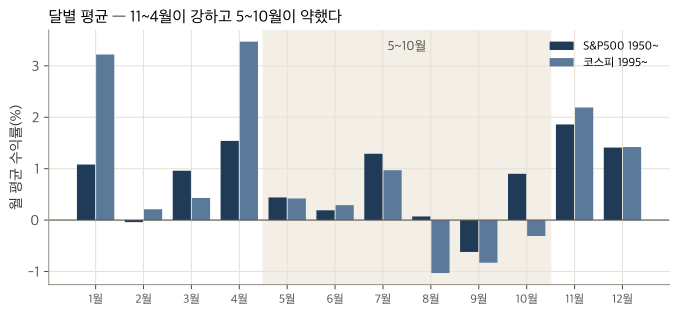
- S&P500(1950~)의 반년 평균 수익은 11~4월 +7.0%, 5~10월 +2.3%였고, 코스피(1995~)는 +11.5% vs −0.5%였습니다. 자료를 앞뒤 절반으로 나눠도 두 나라 모두 같은 방향이었습니다.
- 하지만 "5~10월엔 현금"으로 굴리면 S&P500은 연 6.48%로 그냥 보유(8.28%)보다 낮았습니다. 낙폭은 −52.6%에서 −32.1%로 줄었습니다.
- 코스피에선 같은 규칙이 연 9.21%로 그냥 보유(6.15%)보다 높았습니다. 다만 31년 한 시장의 결과이고, 한국 대선·총선 전후에는 일관된 패턴이 없었습니다.
영상이 말하는 것
이 기법을 다룬 다른 영상
-
 "코스피 7천까지 단 1% 남았다"‥'셀 인 메이' 속설 무색 연일 최고치 (2026.05.04/뉴스데스크/MBC)
MBCNEWS · 2026.05
-
 모든 외인들은 국장을 떠났고 '셀인메이'가 왔다
F킬라 · 2026.05
-
 셀인메이 주식격언 5월에는 주식을 팔라하는데 과연 그럴까
lovefund이성수 · 2021.04
유튜브 검색에서 이 기법을 다룬 영상 중 조회수·최근 순으로 골랐습니다. 영상 내용은 이 사이트의 검증 결과와 다를 수 있으며, 소개가 곧 내용에 대한 동의는 아닙니다.
우리가 검증한 방법
- 데이터 — S&P500 지수 1950년 ~ 2026년 10월, 코스피 지수 1995년 5월 ~ 2026년 10월(가격 지수, 배당 제외).
- 패턴 확인 — 달별 평균 수익과 오른 비율, 11~4월과 5~10월의 반년 수익. 우연인지 보려고 자료를 앞 절반과 뒤 절반으로 나눠 같은 방향인지 확인했습니다.
- 굴려 보기 — 11~4월에는 지수를 들고, 5~10월에는 현금(이자 0, 이자 3%도 따로)으로 두는 규칙을 월말 종가로 계산.
- 비교 기준 — 그냥 보유. 연 수익과 최대 낙폭(월말 기준).
결과
| 반년 평균 수익 | S&P500 11~4월 | S&P500 5~10월 | 코스피 11~4월 | 코스피 5~10월 |
|---|---|---|---|---|
| 전체 | +7.0% | +2.3% | +11.5% | −0.5% |
| 앞 절반 | +7.3% | +1.1% | +13.5% | −2.0% |
| 뒤 절반 | +6.7% | +3.4% | +9.5% | +1.0% |
| 최근 15년 | +7.3% | +5.6% | +9.4% | +1.0% |
출처: seasonality/season_out.md. 미국은 최근 15년에 두 반년의 차이가 줄었습니다.
| 굴린 결과 | 11~4월만 보유 (현금 이자 0) | 같은 규칙 (현금 이자 3%) | 그냥 보유 |
|---|---|---|---|
| S&P500 1950~ | 연 6.48% / 낙폭 −32.1% | 연 8.07% / −31.1% | 연 8.28% / −52.6% |
| 코스피 1995~ | 연 9.21% / −30.8% | 연 10.86% / −29.8% | 연 6.15% / −69.9% |
출처: _data/season_sellinmay.csv(월말 종가, 배당·세금·거래비용 제외). 주식을 들고 있는 기간은 절반(S&P500 50%, 코스피 49%).
왜 이런 결과가 나왔나
11~4월이 강했던 건 두 나라, 두 기간 모두에서 맞았습니다. 그런데 5~10월도 미국에선 평균 플러스(+2.3%)였습니다. 쉬는 동안의 그 몫을 포기하니, 이자를 3% 받아도 그냥 보유를 넘지 못했습니다. 코스피는 5~10월 평균이 마이너스(−0.5%)라 쉬는 쪽이 유리했습니다. 약한 반년이 "덜 오르는" 시장이냐 "빠지는" 시장이냐가 결과를 갈랐습니다.
성공 요인 분석 — 왜 통하고, 왜 안 통하나
① 이 기법이 기대는 생각
이 격언은 계절성(돈이 들어오고 나가는 달력의 리듬)에 기댑니다. 연말 보너스·연초 자금 유입, 여름 휴가철의 거래 감소 같은 반복되는 흐름이 가격에도 남는다는 생각입니다. 선거 주기는 정부가 선거 전에 경기를 띄우려 한다는 정치적 리듬에 기댑니다.
② 우리 데이터에서 통한 때와 안 통한 때
미국 대통령 임기와 선거로 나눠 보면 이렇습니다(season_out.md).
| 구분 | 결과 | 평소 |
|---|---|---|
| S&P500 임기 3년차 연수익 | +17.2% (오른 해 89%) | 2년차 +3.7% (56%) |
| S&P500 중간선거 해 10월 말 → 1년 뒤 | 평균 +16.6%, 18번 중 18번 상승 | 아무 달에서 1년 뒤 +9.4% (75%) |
| 코스피 중간선거 해 10월 말 → 1년 뒤 | 평균 +26.2%, 7번 중 6번 상승 | 아무 달에서 1년 뒤 +11.8% (59%) |
| 한국 총선 후 1년 코스피 | 평균 −0.3%, 8번 중 3번 상승 | +11.5% (59%) |
| 한국 대선 후 1년 코스피 | 평균 +22.8%, 7번 중 4번 상승 | +11.5% (59%) |
중간선거 해 랠리는 18번 모두 올랐지만, 18번은 작은 표본입니다. 최근 6번은 +3%에서 +19%까지 폭이 컸습니다. 한국 선거는 방향이 일정하지 않았습니다(대선 후 평균 +22.8%는 2025년 한 번의 +201%가 끌어올린 값).
③ 결과 뒤의 원리
- 패턴과 매매 규칙은 다르다: 평균이 더 높다는 것과, 약한 쪽을 쉬어서 돈을 더 번다는 것은 별개입니다. 약한 반년도 오르는 시장에선 쉬는 비용이 컸습니다(S&P500 연 8.28% → 6.48%).
- 낙폭이 줄어드는 이유: 1년의 절반을 현금으로 두니 큰 하락의 일부를 피했습니다(S&P500 −52.6% → −32.1%). 덜 들고 있어서 덜 잃은 몫도 섞여 있습니다.
- 숨은 비용: 이 계산은 배당·세금·거래비용을 넣지 않았습니다. 그냥 보유는 배당을 1년 내내 받으므로, 배당까지 넣으면 그냥 보유 쪽이 더 유리해집니다.
④ 성공하려면 필요한 조건 (점검표 · 권유 아님)
- 약한 반년에도 시장이 대체로 오르는지(미국), 빠지는지(한국) 구분해서 봐야 한다
- 1년에 두 번 사고팔 때의 세금·비용과 배당 손실을 감수할 수 있는가
- 18번·7번 같은 작은 표본의 선거 패턴에 큰돈을 걸지 않을 수 있는가
⑤ 흔한 오해와 실제
- 오해
- 5월에 팔고 11월에 사면 그냥 들고 있는 것보다 더 번다.
- 실제
- S&P500 76년에선 5~10월에 쉬면 연 6.48%로 그냥 보유(8.28%)보다 낮았고, 코스피 31년에선 연 9.21%로 보유(6.15%)보다 높았습니다. 시장마다 달랐습니다.
그래도 쓰고 싶다면
- 달력은 사고팔 시점보다는, 원래 하려던 분할 매수를 어느 달에 더 둘지 정하는 참고로 쓰는 편이 이 숫자와 맞습니다.
- 낙폭을 줄이는 효과는 두 시장 모두 있었습니다. 그 대가로 미국에선 수익이 줄었다는 점을 같이 봐야 합니다.
결론
11~4월이 5~10월보다 강하다는 패턴은 S&P500·코스피 모두, 앞뒤 기간 모두에서 확인됐습니다. 하지만 이를 "5월에 팔기" 규칙으로 굴리면 미국은 그냥 보유보다 수익이 낮았고, 코스피에서만 보유를 넘었습니다. 선거 패턴은 표본이 작거나(미국) 일관되지 않았습니다(한국). 판정: 조건부 — 패턴은 있지만, 매매로 이득을 본 건 한 시장뿐이었습니다.
계산 근거 펼치기 (파일·가정·한계)
- 달별·반년·임기·선거:
/Users/wiseman/codex-work/seasonality/season.py→season_out.md. - 11~4월만 보유 규칙:
/Users/wiseman/factcheck-site/_build/season_recompute.py(season.py와 같은 자료) →_data/season_sellinmay.csv. - 참고(장세와 겹치기):
regime_combo.py→regime_combo_out.md. S&P500에서 하락장과 5~10월을 모두 쉬면 연 +5.3%·낙폭 −21%, 그냥 보유 연 +8.2%·−53%(1950~, 월말 기준). - 가격 자료: S&P500 yfinance ^GSPC, 코스피 FinanceDataReader KS11(1995년부터만 제공).
- 가정·한계: 가격 지수라 배당이 빠져 있습니다. 월말 종가로 사고판다고 가정했고 세금·비용은 넣지 않았습니다. 앞뒤 절반 경계는 S&P500 1988년, 코스피 2011년. 코스피 결과는 한 시장 31년이라 우연일 가능성을 배제할 수 없습니다.
이 글은 특정 종목·상품의 매수·매도 권유가 아닙니다. 과거 데이터로 계산한 결과이며 미래 수익을 보장하지 않습니다. 면책 고지 전문