
미국채 5%·TMF 장기채 투자, 진짜 될까? (백테스트)
"미국 10년물 금리가 5%를 넘으면 장기채, 더 나아가 3배 ETF(TMF)를 사라"는 주장을 1962년부터의 금리로 검증했습니다.
검증 요약표 과거 데이터 백테스트 · 비용 포함
- 기간
- 1962~ · 금리 5% 이상 415개월
- 기법 성과
- 1배 5년 중앙값 +47% · 3배 +49%
- 그냥 보유
- 단기 국채 중앙값 +34%
- 최대낙폭
- 3배 최악 −84%
- 손해 확률
- 1배 5% · 3배 32%
숫자는 이 글 본문 결과에서 옮겼고, 계산 파일은 맨 아래 계산 근거에 있습니다.
결론금리 5% 이상에서 산 장기채(1배)는 5년 뒤 손해 본 경우가 5%였습니다. 3배는 손해 32%, 최악 −84%였습니다.
1,000만원 모의 장부
모의 없음 — 5년 보유 시뮬레이션 · 일 단위 모의 대상 아님
3줄 요약 — 결론부터
- 미국 10년물 금리가 5% 이상이던 달(1962년 이후 415개월)에 장기채(1배)를 사서 5년 들고 있으면 중앙값 +47%, 손해 본 경우는 5%였습니다.
- 3배 상품은 중앙값 +49%로 1배와 비슷했지만 손해 본 경우가 32%, 최악은 −84%였습니다. 금리가 계속 오르던 1962~1981년엔 3배의 74%가 5년 뒤 손해였습니다.
- 같은 5년 동안 단기 국채(현금)에 둔 경우도 중앙값 +34%였습니다. 1배 장기채가 현금보다 나았던 비율은 62%였습니다.
영상이 말하는 것
이 기법을 다룬 다른 영상
-
 미국채 3배 TMF ETF 인생매매법 15분 졸업
제도권주식분석 by ETF STUDIO · 2024.12
-
 미국 장기금리 5%대, 지금 채권 투자해도 될까? TLT·TMF·미국 국채 직접투자 차이
달러빵빵 · 2026.09
-
 미국채 투자, 고민하시는 분들 참고해주세요 (ft. TLT, TMF, ACE미국30년국채액티브)
김타조의 투자일기 · 2025.10
유튜브 검색에서 이 기법을 다룬 영상 중 조회수·최근 순으로 골랐습니다. 영상 내용은 이 사이트의 검증 결과와 다를 수 있으며, 소개가 곧 내용에 대한 동의는 아닙니다.
우리가 검증한 방법
- 데이터 — 미국 10년물 금리(1962년 ~ 2026년 10월), 단기 국채 금리(^IRX).
- 장기채 만들기 — 실제 장기채 ETF는 2002년부터라, 금리로 만기 20년 채권의 하루 수익(이자 − 듀레이션 × 금리 변화 + 볼록성)을 계산했습니다. 3배 = 장기채 하루 수익 × 3 − 빌린 돈 이자(단기금리 × 2) − 연 보수 1%, 매일 재조정.
- 맞는지 확인 — 실제 TLT(2002~) 연 +3.5% vs 합성 +2.4%, 실제 TMF(2009~) 연 −6.6% vs 합성 −7.1%. 최대 낙폭은 TMF 실제 −94%, 합성 −92%로 비슷했습니다.
- 시험 — 매달 첫날 금리가 5% 이상이면 그날 샀다고 보고 1·3·5년 뒤 수익, 보유 중 최대 낙폭.
- 비교 기준 — 같은 기간 단기 국채(현금), 금리 5% 미만일 때 산 경우.
결과
| 금리 5% 이상에서 매수, 5년 뒤 | 1배 장기채 | 3배 |
|---|---|---|
| 중앙값 | +47% | +49% |
| 손해 본 비율 | 5% | 32% |
| 가장 나쁜 경우 | −18% | −84% |
| 보유 중 최대 낙폭 (중앙값 / 최악) | −22% / −28% | −58% / −87% |
| 같은 5년 단기 국채(현금) 중앙값 | +34% | |
1962년 이후 금리 5% 이상인 415개월. 환율·세금 제외. 출처: _data/bond5_summary.txt.
왜 이런 결과가 나왔나
금리가 높을 때 산 장기채는 이자가 두툼해, 금리가 조금 더 올라도 5년이면 이자로 메워지는 경우가 많았습니다. 그래서 1배는 손해 확률이 낮았습니다. 3배는 다릅니다. 가격 변동을 세 배로 받으면서 빌린 돈 이자와 보수를 내고, 매일 다시 맞추는 과정에서 출렁일수록 깎입니다. 금리가 계속 오르면 이자로 메울 틈 없이 무너졌습니다.
성공 요인 분석 — 왜 통하고, 왜 안 통하나
① 이 기법이 기대는 생각
이 주장은 평균 회귀(높은 금리는 결국 내려온다)와 높은 이자의 쿠션에 기댑니다. 금리가 높을 때 사 두면 이자를 받으며 기다리다 금리가 내릴 때 가격 이익까지 얻는다는 생각이고, 3배는 그 가격 이익을 키우려는 선택입니다.
② 우리 데이터에서 통한 때와 안 통한 때
| 5% 이상에서 매수, 5년 뒤 중앙값 | 1배 | 3배 | 3배 손해 비율 |
|---|---|---|---|
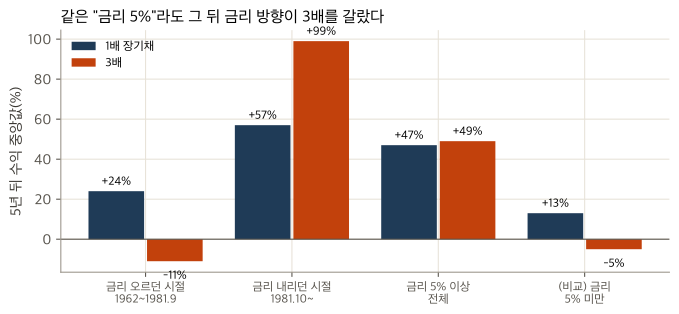
| 금리 오르던 시절 (1962~1981.9) | +24% | −11% | 74% |
| 금리 내리던 시절 (1981.10~) | +57% | +99% | 0% |
| 금리 5~6%일 때만 | +38% | +37% | 29% |
| 금리 5% 미만에서 매수 (비교) | +13% | −5% | 52% |
금리가 5%를 "처음 넘은" 때만 보면 두 번이 있었습니다. 1966년 3월(5.01%)에 6개월 나눠 산 경우 3년 뒤 1배 −3%·3배 −33%(현금 +15%), 2006년 5월(5.13%)엔 1배 +40%·3배 +82%(현금 +9%)였습니다. 같은 5%에서 출발해도 그 뒤 금리 방향에 따라 정반대였습니다.
③ 결과 뒤의 원리
- 이자의 쿠션: 1배는 금리 오르던 시절에도 5년 뒤 중앙값 +24%였습니다. 이자가 가격 손실을 메웠기 때문입니다. 다만 그 시절엔 현금보다 나았던 비율이 13%뿐이었습니다.
- 3배의 비용: 빌린 돈 이자(단기금리 × 2)와 보수 1%가 매년 빠집니다. 단기금리가 높은 시절엔 이 비용이 커서, 금리가 내리지 않으면 1배보다 훨씬 나빴습니다.
- 낙폭: 3배는 5년 보유 중 중앙값 −58%까지 빠졌습니다. 결과가 좋았던 경우에도 그 과정을 견뎌야 했다는 뜻입니다.
④ 성공하려면 필요한 조건 (점검표 · 권유 아님)
- 5년 가까이 들고 갈 수 있는가 — 1년 뒤엔 1배도 손해 비율이 28%였다
- 3배라면 보유 중 반토막 이상(중앙값 −58%)을 견딜 수 있는가
- 금리가 더 오르는 경우(1960~70년대)를 감당할 수 있는가 — 그때 3배의 74%가 5년 뒤 손해였다
- 원·달러 환율 변화까지 따져 봤는가 — 이 계산엔 환율이 빠져 있다
⑤ 흔한 오해와 실제
- 오해
- 금리 5%면 장기채는 오를 일만 남았고, 3배면 세 배로 번다.
- 실제
- 5년 뒤 중앙값은 1배 +47%, 3배 +49%로 거의 같았고, 3배는 손해 확률이 32%·최악 −84%였습니다.
그래도 쓰고 싶다면
- 이 데이터에서 손해 확률이 낮았던 조합은 1배 장기채 + 5년 보유였습니다(손해 5%). 3배는 결과가 금리 방향 한 가지에 달려 있었습니다.
- 한 번에 사는 것보다 여러 달에 나눠 사는 경우의 결과도 같은 표에 넣었으니, 시점 위험을 함께 보는 것이 숫자와 맞습니다.
결론
금리 5% 이상에서 산 1배 장기채는 5년 뒤 손해 본 경우가 5%로 드물었지만, 같은 기간 현금도 +34%였고 장기채가 현금을 이긴 비율은 62%였습니다. 3배는 중앙값이 1배와 비슷하면서 손해 확률 32%, 최악 −84%였습니다. 판정: 조건부 — 1배를 5년 들고 갈 때만 근거가 있고, 3배는 금리 방향에 모든 것을 거는 선택이었습니다.
계산 근거 펼치기 (파일·가정·한계)
- 원본:
/Users/wiseman/codex-work/bond5/sim.py→monthly_fwd.csv. - 다시 계산:
/Users/wiseman/factcheck-site/_build/bond5_recompute.py(sim.py 그대로 + 1배 보유 중 낙폭 추가) →_data/bond5_summary.txt,_data/bond5_fwd_recompute.csv. 원본 monthly_fwd.csv와 5년 수익이 778개월 모두 일치. - 자료: yfinance ^TNX(10년물), ^IRX(단기), TLT, TMF.
- 가정·한계: 합성 장기채는 실제 TLT보다 연 1.1%포인트 낮게 나와(보수적), 실제 상품은 조금 나을 수 있습니다. 원·달러 환율과 세금은 넣지 않았습니다. 5% 이상인 달들은 서로 겹치는 기간이 많아 독립된 표본 수는 415보다 훨씬 적습니다. 2026년 10월 1일 금리는 5.24%였고 10월 30일엔 4.93%였습니다.
이 글은 특정 종목·상품의 매수·매도 권유가 아닙니다. 과거 데이터로 계산한 결과이며 미래 수익을 보장하지 않습니다. 면책 고지 전문